【第6回】親の介護費は、誰が払うべきなのか
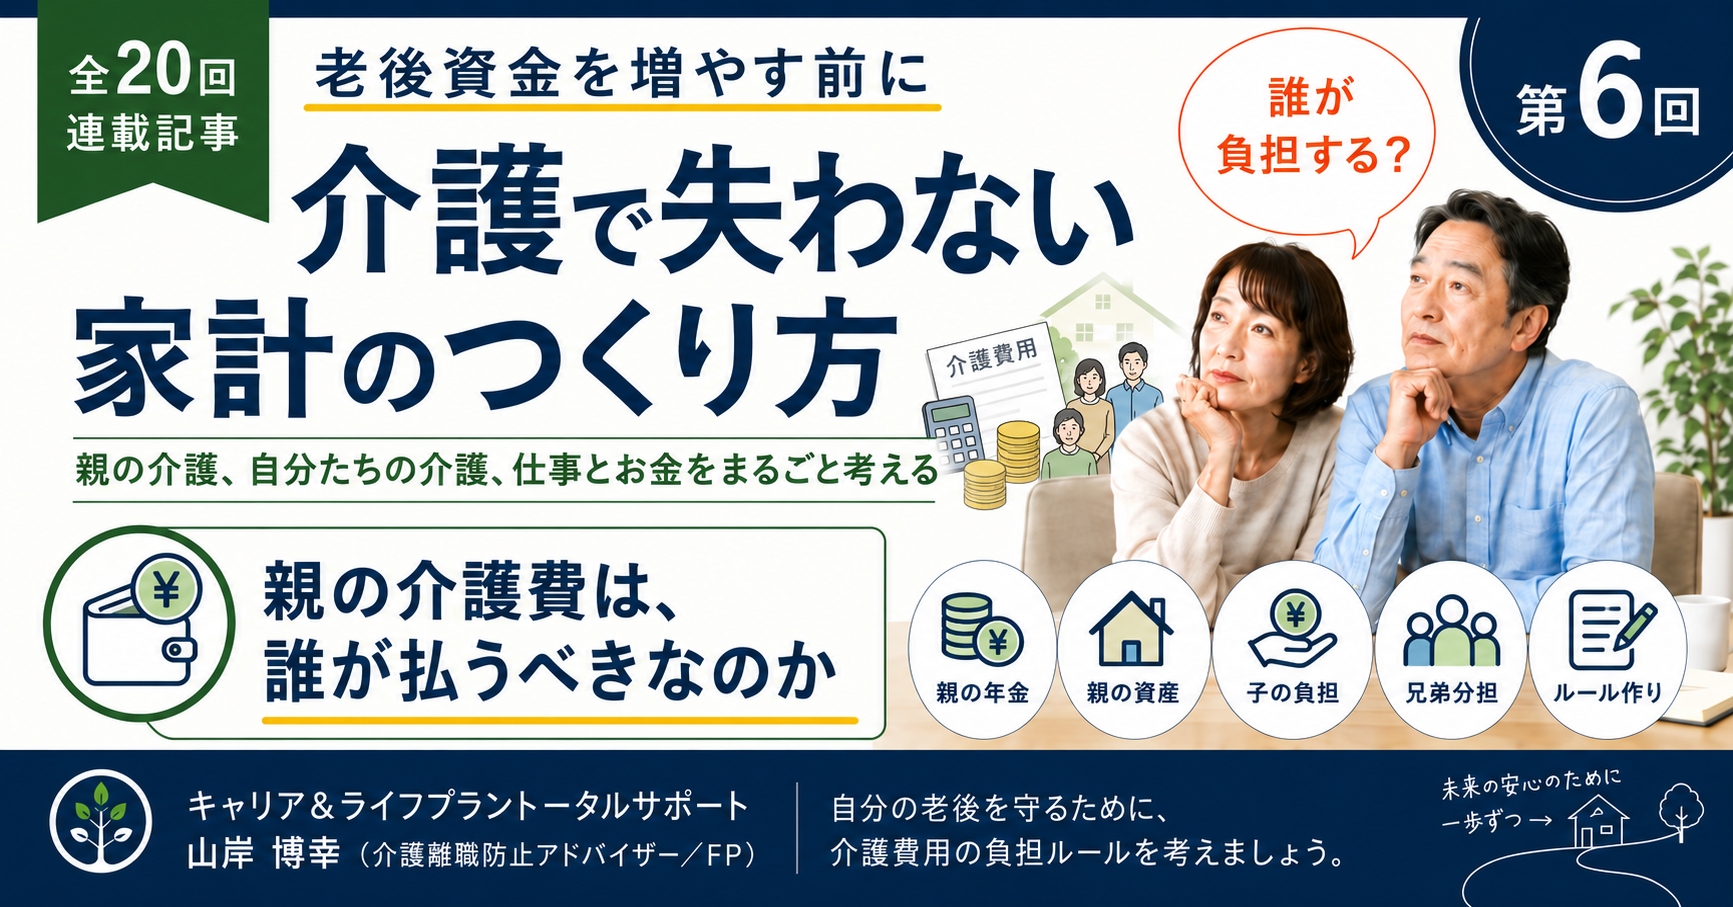
全20回連載「老後資金を増やす前に 介護で失わない家計のつくり方」
親の介護、自分たちの介護、仕事とお金―50代・60代が今から考えたい20の現実
「親の介護費だから、子どもが払うのが当然」なのでしょうか?
親に介護が必要になったとき、
「親にはお世話になったから、自分がお金を出さなければ」
「長男だから負担するのが当然だろう」
「兄弟3人なら、3分の1ずつ払えば公平だ」
そんなふうに考える方もいると思います。
もちろん、親を助けたいという気持ちは、とても自然なものです。
しかし、ここで一度考えていただきたいことがあります。
親の介護費用を子どもが負担し続け、その結果、「自分たち夫婦の老後資金まで不足してしまったら、どうなるでしょうか。」
親を支えることは大切です。
でも同時に、自分たちの生活と老後を守ることも大切です。
だからこそ介護費用は、感情だけで決めるのではなく、「誰のお金を、どの順番で、どこまで使うのか」を家族で整理しておく必要があります。
法律では、親子や兄弟姉妹には扶養義務があります
まず、法律上の基本を確認しておきましょう。
民法第877条では、「直系血族及び兄弟姉妹は、互いに扶養をする義務がある」と定められています。
親と子は直系血族ですので、法律上、扶養義務があります。
ただし、「親の介護費用は、すべて子どもが支払わなければならない」と一律に決められているわけではありません。
民法第878条では、扶養義務者が複数いる場合、誰が扶養するのかについて当事者間で話し合いがまとまらない場合には、家庭裁判所がその順序を定めることができるとされています。
さらに第879条では、扶養の程度や方法について、
・扶養を必要とする人の需要
・扶養義務者の資力
・その他一切の事情
を考慮して決めるとされています。
つまり、
「長男だから全額」
「兄弟3人だから必ず3分の1ずつ」
という単純な話ではありません。
家族それぞれの状況によって考える必要があります。
【引用・参考】
e-Gov法令検索「民法 第877条~第879条」
https://laws.e-gov.go.jp/law/129AC0000000089
家計を考えるなら、まず「親自身のお金」を確認する
法律上の扶養義務とは別に、家計設計として私がお勧めしているのは、まず、親自身の収入や資産でどの程度介護生活を支えられるのかを確認することです。
例えば、
・公的年金
・企業年金
・預貯金
・民間保険
・金融資産
などです。
もちろん、親の生活を守るためのお金ですから、むやみに取り崩すという意味ではありません。
大切なのは、「親自身には、介護や今後の生活のために使えるお金がどのくらいあるのか」を把握することです。
ところが実際には、
「親の年金額を知らない」
「預金がいくらあるか聞いたことがない」
「どの銀行に口座があるのか分からない」
「保険に入っているのか知らない」
というご家庭も少なくありません。
介護が始まってから慌てるのではなく、親が元気なうちに少しずつ確認しておきたいところです。
介護保険を利用しても、本人負担はあります
介護保険サービスを利用した場合、利用者は原則としてサービス費用の1割を負担します。
一定以上の所得がある場合には、2割または3割負担です。
また、介護保険施設を利用する場合には、介護サービス費の自己負担とは別に、
・居住費
・食費
・日常生活費
などが必要になります。
つまり、「介護保険があるから、親のお金は使わなくてよい」というわけではありません。
親の年金や預貯金で、「日常生活費と介護費用をどこまで賄えるのか。」
ここを確認することが重要です。
【引用・参考】
厚生労働省 介護サービス情報公表システム
「サービスにかかる利用料」
https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
「とりあえず私が払う」が続くと危険です
介護は突然始まることがあります。
親が倒れた。
入院した。
退院後すぐに介護用品が必要になった。
施設を探さなければならなくなった。
そんなとき、「とりあえず私が払っておくよ」となることがあります。
もちろん、緊急時には必要な対応でしょう。
問題は、「とりあえず」が何カ月、何年も続くことです。
例えば、
介護用品。
交通費。
病院への支払い。
施設関係の費用。
実家の生活用品。
一つ一つは小さくても、積み重なっていきます。
そのうち、
親のお金なのか。
自分のお金なのか。
何を立て替えたのか。
兄弟姉妹の誰がどのくらい出したのか。
分からなくなってしまいます。
そして、
「私ばかり払っている」
「兄は何もしてくれない」
「妹は口だけ出して、お金は出さない」
といった家族間の不満につながることもあります。
「立て替え」と「援助」は分けて考える
そこで大切なのが、「立て替え」と「援助」を区別することです。
例えば、本来は親の口座から支払う介護用品代を、一時的に子どもが支払った。これは「立て替え」です。
一方で、親の年金や資産だけでは不足するので、子どもが毎月2万円を継続して負担する。これは「援助」と考えることができます。
この二つを曖昧にしてしまうと、後になって家族間で認識がずれる原因になります。
立て替えた場合は、
・日付
・金額
・何のためのお金か
・誰が支払ったか
・領収書や振込記録
を残しておく。
それだけでも、将来のトラブルを減らすことにつながります。
兄弟姉妹は「同額」が公平とは限りません
例えば、3人兄弟で親を支えるとしましょう。
一見、「3人だから3分の1ずつ」が公平に見えます。
しかし、実際の生活状況は違います。
長女は親の近くに住み、毎週病院へ同行している。
次男は遠方に住んでいるものの、経済的には比較的余裕がある。
三女は子育て中で、住宅ローンも抱えている。
こうした場合、全員が同じ金額を負担することだけが、本当に公平でしょうか。
介護の負担には、「お金」だけではなく「時間」もあります。
さらに、
・通院同行
・病院や施設との連絡
・ケアマネジャーとの打ち合わせ
・買い物
・緊急対応
・実家の管理
・各種手続き
といった役割もあります。
だから私は、「平等」よりも「納得できる分担」を目指すことが大切だと思っています。
法律上も、扶養の程度や方法については、扶養を必要とする人の状況や扶養義務者の資力など、一切の事情を考慮する仕組みになっています。
【引用・参考】
e-Gov法令検索「民法 第879条」
https://laws.e-gov.go.jp/law/129AC0000000089
一人に「介護」と「お金」の両方を集中させない
特に避けたいのが、一人の家族に、
お金。
時間。
連絡。
手続き。
通院。
緊急対応。
すべてが集中することです。
例えば、親の近くに住む長女が、
毎週実家へ行く。
通院に同行する。
ケアマネジャーと話す。
買い物をする。
施設を探す。
そして介護費用まで負担する。
この状態が何年間も続けば、仕事との両立が難しくなって当然です。
最悪の場合、「もう仕事を辞めるしかない」という判断につながる可能性もあります。
介護費用の分担は、介護離職を防ぐという意味でも重要です。
一人にすべてを背負わせない。
それが、家族全体を守ることにもつながります。
親のお金を聞くことは、「相続財産を探ること」ではありません
親のお金について話すことに抵抗を感じる方も多いでしょう。
「財産のことを聞くなんて失礼では?」
「まだ元気なのに、お金の話なんてしたくない」
そう思うのも自然です。
でも、目的は相続財産を知ることではありません。
確認したいのは、「親が自分自身の生活と介護を続けるために、どのくらいのお金を使えるのか」です。
例えば、
「もし介護が必要になったら、自宅で暮らしたい?」
「施設も選択肢に入れている?」
「毎月の年金で、今の生活費は足りている?」
という会話から始めることもできます。
いきなり、「貯金はいくらあるの?」と聞く必要はありません。
まずは、「これからどう暮らしたいか」から話してみる。
これも、親が元気なうちに行う介護準備の一つです。
子ども側にも「出せる上限」があります
親を助けたいという思いから、「必要ならいくらでも出す」となってしまうことがあります。
しかし、50代・60代の子世代にも、
・住宅ローン
・子どもの教育費や支援
・日々の生活費
・自分たちの老後資金
・自分自身と配偶者の介護資金
があります。
親の介護費用を無制限に負担した結果、親の介護が終わったときには、自分たち夫婦の老後資金が大きく減っていた。
そうなれば、次は自分の子どもに負担をかけることにもなりかねません。
だからこそ、
「親のためならいくらでも」ではなく、
「自分たちの生活を壊さず、どこまでなら支援できるのか」
を考えることが大切です。
例えば、こんなケースならどうしますか?
80歳の母親が一人暮らし。
年金は月12万円。
預貯金は500万円。
介護が必要になり、生活費と介護関連費を合わせて月15万円程度必要になったとします。
単純に考えると、毎月3万円不足します。
ここで、「子どもが毎月3万円出せばいい」とすぐに決めるのではありません。
まず、
母親自身の預貯金を今後どのように使うのか。
介護保険サービスや負担軽減制度を利用できないか。
今の住まいを続けるのか。
介護状態が変わった場合どうするのか。
施設という選択肢も考えるのか。
を整理します。
そのうえで、それでも不足するなら、子どもが支援できる金額を考える。
この順番が大切です。
※この事例は、考え方を分かりやすくするための架空のケースです。
お金が不足しそうなら、家族だけで抱え込まない
親の年金や資産を確認して、「このままでは介護費用が不足しそうだ」と分かった場合でも、家族だけで抱え込む必要はありません。
例えば、
・地域包括支援センター
・自治体の介護保険窓口
・担当ケアマネジャー
・社会福祉協議会
などに相談することができます。
また、
財産管理。
成年後見。
相続。
家族間の法的な問題。
などが関係する場合には、弁護士や司法書士などの専門家につなぐことも大切です。
「家族なのだから、自分たちだけで何とかしなければ」と思わないことです。
介護は、家族だけで抱えるものではありません。
今日からできること―「介護費用5つのルール」
親が元気な今のうちに、家族で次の5つを確認してみてください。
① まず親自身のお金を確認する
年金、預貯金、保険など、介護や生活に使える資金を整理する。
② 立て替えは必ず記録する
誰が、いつ、何のために、いくら支払ったのかを残す。
③ 子どもが支援できる上限を考える
自分たちの生活や老後を壊さない範囲を決めておく。
④ 兄弟姉妹は「お金+時間+役割」で考える
単純な均等負担ではなく、距離、収入、家庭事情などを含めて話し合う。
⑤ 大きな支出は一人で決めない
施設入居などまとまった費用が発生する場合は、できるだけ事前に家族で共有する。
この5つを決めておくだけでも、介護が始まった後の混乱を減らすことができます。
親を支えることと、自分たちの老後を守ることは両立できます
親の介護費用について考えると、
「親を助けるか」
「自分のお金を守るか」
という二者択一になってしまいがちです。
しかし、本来はそうではありません。
親自身のお金。
介護保険などの公的制度。
家族それぞれの役割。
介護サービス。
専門職。
こうしたものを組み合わせることで、親を支えながら、自分たちの生活も守る。
その仕組みを作ることができます。
大切なのは、
「誰が全部払うのか」ではありません。
「誰のお金を、どの順番で、どこまで使うのか」
をあらかじめ整理しておくことです。
老後資金を増やす前に、介護で失わない仕組みをつくる。
親が元気な今だからこそ、家族で話を始めてみてはいかがでしょうか。
次回予告
第7回は、「年間10万人以上が介護で仕事を辞めている現実」をテーマにお伝えします。
親の介護で怖いのは、介護費用が増えることだけではありません。
仕事を休む。
残業ができなくなる。
役職を辞退する。
そして、会社を辞める。
介護による「収入減少」が、自分たちの老後資金にどのような影響を与えるのか。
次回から、さらに詳しく考えていきます。
━━━━━━━━━━━━━━━━━━
月額1,000円で始める、親と自分自身の未来への備え
━━━━━━━━━━━━━━━━━━
「親が元気なうちに、介護について考えておけばよかった」
「もっと早く、誰かに相談しておけばよかった」
実際に介護が始まってから、こうした思いを抱く方は少なくありません。
介護や終活は、いつか考えなければと思いながらも、日々の忙しさの中で、つい後回しになってしまうものです。
そこで私が運営しているのが、「介護・終活 相談コミュニティ」です。
このコミュニティの月額1,000円には、3つの大切な価値があると考えています。
① 学ぶ機会を持つこと
介護準備、仕事と介護の両立、終活などについて、勉強会やセミナーを通じて知識を得ることができます。
② 人とのつながりを持つこと
交流会などを通じて、同じような悩みや不安を抱える方と語り合い、経験や情報を共有することができます。
③ 月に一度、親や自分自身の未来を考えるきっかけを持つこと
実は、私が特に大切にしているのが、この3つ目です。
毎月一度でも、「親の健康状態」「介護の準備」「自分自身の老後」「家族との話し合い」について考える。
その小さな習慣が、将来の大きな安心につながる可能性があります。
月額1,000円は、将来の安心に備える小さな積み立て
私は、この月額1,000円を、ある意味で「共済のような、安心への備え」と考えていただくのも、一つの方法ではないかと思っています。
もちろん、実際の保険や共済とは異なり、介護費用が補償されたり、給付金が支払われたりするものではありません。
しかし、いざという時に、
「何から始めればよいのか分からない」
「相談できる人がいない」
「もっと早く知っておけばよかった」
という状況を少しでも減らすために、知識と人とのつながりを日頃から蓄えておくことには、大きな意味があります。
月額1,000円。
年間では12,000円。
この金額を単なる会費として考えるのではなく、「自分と大切な家族の未来を守るために、毎月少しずつ行う準備への投資」と考えていただけたら嬉しく思います。
一人で抱え込まないための場所を、今から
コミュニティでは、勉強会や交流会のほか、個別相談の優待などもご用意しています。
初回30日間は無料でお試しいただけます。
すでに介護に直面している方はもちろん、まだ介護が始まっていない方にも、ぜひ参加していただきたいと思っています。
「介護が始まってから相談する」のではなく、「介護が始まる前から、相談できる場所を持っておく」。
それも、これからの時代の大切な介護準備ではないでしょうか。
▼介護・終活 相談コミュニティの詳細・ご入会はこちら
https://next.fra-sco.com/salons/10026
月額1,000円/初回30日間無料
━━━━━━━━━━━━━━━━━━
60分無料個別相談のご案内
━━━━━━━━━━━━━━━━━━
「親の介護費用は誰が負担するの?」
「親のお金について、どう話を切り出せばいい?」
「兄弟姉妹との費用負担をどう決めればいい?」
「自分の老後資金まで減ってしまわないか心配」
そのような方を対象に、60分の無料個別相談を行っています。
ご家庭の状況を伺いながら、
・今すぐ始めること
・まだ急がなくてよいこと
・最初に取り組むべきこと
を一緒に整理します。
▼60分無料個別相談
https://sodan.career-life.org/
※無料相談は、お一人様1回です。
※金融商品の販売や強引な勧誘を目的とした相談ではありません。
【ご注意】
本記事は、介護準備・家計管理を考えるための一般的な情報提供を目的としています。
扶養義務や家族間の費用負担などについて個別の法的問題が生じている場合には、弁護士などの専門家へご相談ください。


投稿されたコメントはありません