【第5回】介護保険があっても、すべての費用が賄えるわけではない
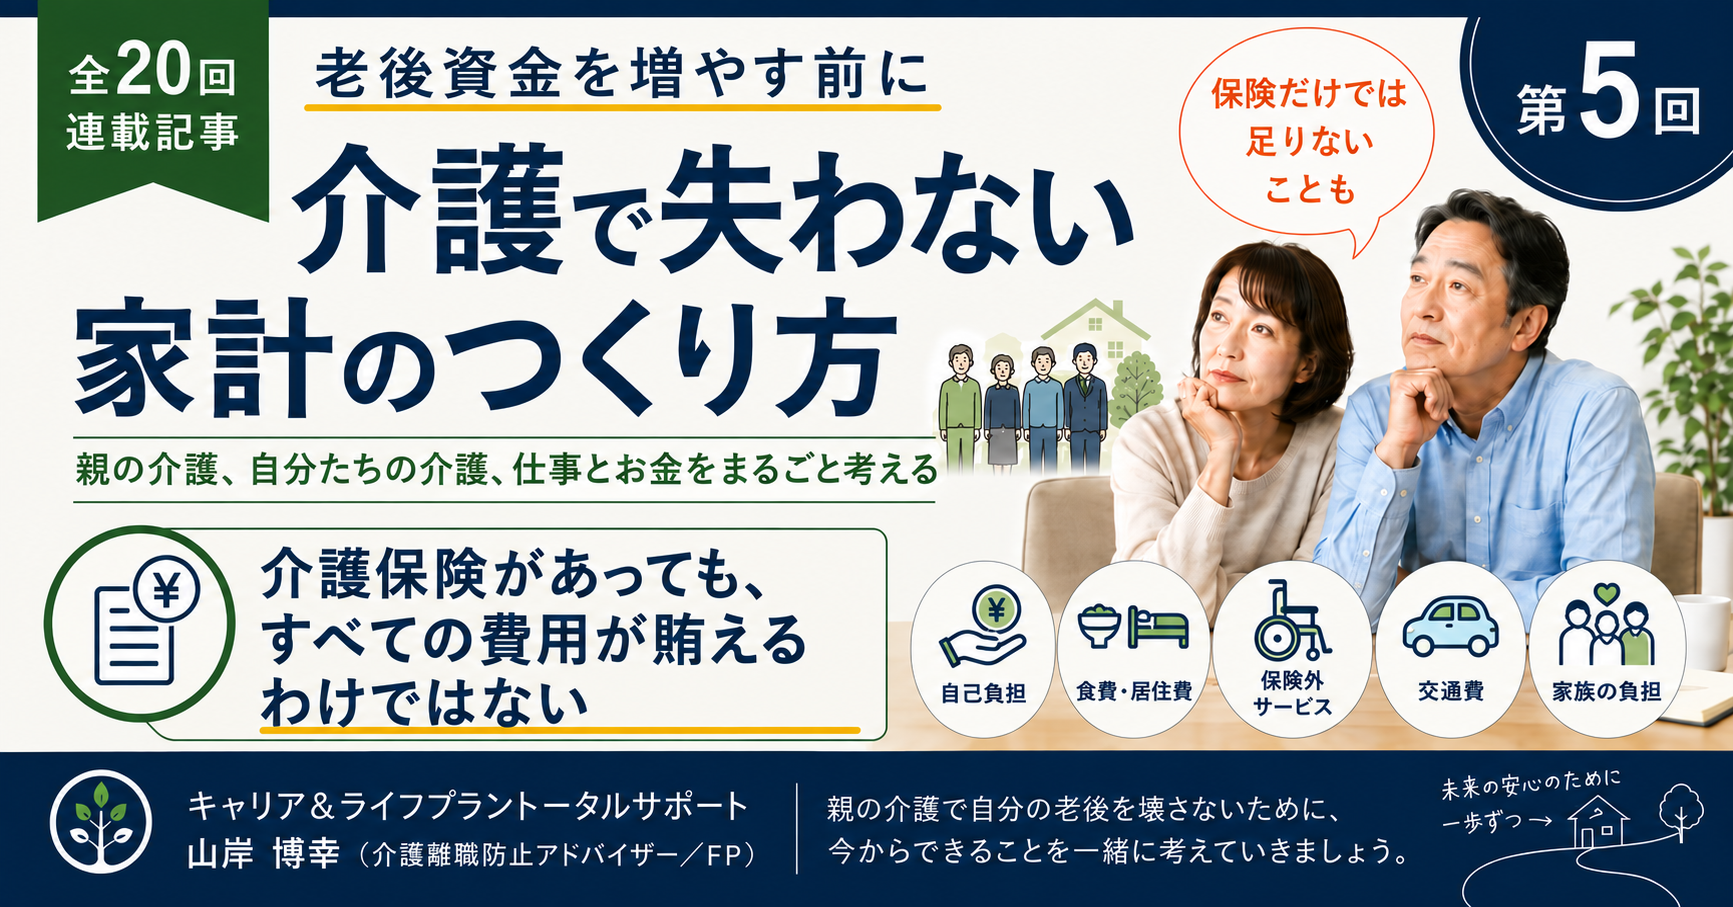
全20回連載 「老後資金を増やす前に 介護で失わない家計のつくり方」
親の介護、自分たちの介護、仕事とお金―50代・60代が今から考えたい20の現実
「介護保険があるから、何とかなる」と思っていませんか?
親の介護についてお話ししていると、「日本には介護保険があるから、そんなに大きなお金はかからないのでは?」という声を聞くことがあります。
確かに、公的介護保険は、私たちが介護に直面したときの非常に重要な制度です。
訪問介護、デイサービス、福祉用具、ショートステイ、施設サービスなど、さまざまな支援を一定の自己負担で利用することができます。
しかし、ここで知っておきたいことがあります。
介護保険があるからといって、介護に関係するすべての費用が保険で賄われるわけではありません。
この点を知らないまま老後資金計画を立ててしまうと、「思っていたよりお金がかかる」ということが起こる可能性があります。
介護保険サービスは原則1割、所得によって2割・3割負担
厚生労働省の「介護サービス情報公表システム」によると、介護保険サービスを利用した場合、利用者は原則としてサービス費用の1割を負担します。
一定以上の所得がある方は、2割または3割負担となります。
例えば、介護保険の対象となるサービスを1万円分利用し、1割負担であれば、利用者が支払う介護サービス費は1,000円です。
ここだけを見ると、「やはり介護保険があれば安心」と思うかもしれません。
しかし、大切なのはここからです。
この1割、2割、3割という数字は、「介護生活に必要となるすべてのお金の1~3割」という意味ではありません。
あくまでも、介護保険の給付対象となるサービス費用に対する自己負担です。
【引用・参考】
厚生労働省 介護サービス情報公表システム
「サービスにかかる利用料」
URL:https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
施設に入れば「介護サービス費」以外のお金も必要になります
分かりやすい例が、介護施設です。
厚生労働省によると、介護保険施設を利用する場合には、介護サービス費の1~3割負担のほかに、
・居住費
・食費
・日常生活費
などの負担が必要になります。
例えば特別養護老人ホームでも、「介護保険だから1割だけ払えばよい」というわけではありません。
部屋で生活するための居住費。
毎日の食事にかかる食費。
さらに施設によっては、理美容などの日常生活上の費用も生じます。
厚生労働省の資料でも、施設サービス利用時には、介護給付の自己負担とは別に「居住費」「食費」「日常生活費」が利用者負担として示されています。
【引用・参考】
厚生労働省 「介護保険給付における利用者負担」
URL:https://www.mhlw.go.jp/content/001512845.pdf
特別養護老人ホームでも「部屋と食事」は別に考える
厚生労働省の介護サービス情報公表システムでは、特別養護老人ホームの利用者負担についても、
①施設サービス費 に加えて、
②居住費・食費
が示されています。
居住費については、個室、多床室など居室の種類によっても異なります。
食費については、食材料費と調理費が利用者負担となります。
つまり、同じ「施設介護」であっても、どの施設、どの居室を選ぶかによって家計への影響は変わるということです。
【引用・参考】
厚生労働省 介護サービス情報公表システム
「介護老人福祉施設(特別養護老人ホーム)」
URL:https://www.kaigokensaku.mhlw.go.jp/publish/group14.html
在宅介護にも「介護保険で利用できる上限」があります
では、「施設ではなく、自宅で介護すれば介護保険で何とかなるのでは?」と思われるかもしれません。
在宅介護にも知っておきたい仕組みがあります。
居宅サービスには、要介護度に応じて1カ月に介護保険で利用できるサービスの「支給限度額」が設定されています。
厚生労働省の公表システムでは、例えば、
要介護1 167,650円
要介護2 197,050円
要介護3 270,480円
要介護4 309,380円
要介護5 362,170円
となっています。
限度額の範囲内であれば、原則1~3割負担です。
しかし、支給限度額を超えてサービスを利用した場合、超えた部分は全額自己負担になります。
介護状態が重くなったり、家族だけでは対応が難しくなったりすると、「もう少しサービスを増やしたい」ということもあるでしょう。
そのとき、「介護保険だから何でも1割負担」ではないことを知っておく必要があります。
【引用・参考】
厚生労働省 介護サービス情報公表システム
「サービスにかかる利用料」
URL:https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
「介護保険の対象外となる費用」もあります
厚生労働省の介護サービス概算料金の案内にも、利用するサービスによって、「食費や居住費など、介護保険適用外の費用が必要になる」ことが明記されています。
また、実際の費用は、
・利用する施設や事業所
・地域
・要介護度
・利用するサービス内容
などによって変わります。
つまり、「要介護3だから毎月○万円」のように単純に決められるものではありません。
【引用・参考】
厚生労働省 介護サービス情報公表システム
「介護サービスにかかる概算の料金を知りたい」
URL:https://www.kaigokensaku.mhlw.go.jp/help/page6.html
さらに「家族側で発生するお金」があります
ここからが、私がミドルシニア世代の方に特に考えていただきたいところです。
介護保険制度の自己負担額だけを計算しても、介護による家計への影響をすべて把握することはできません。
例えば、親が遠方に住んでいれば、
実家へ行くための電車代
新幹線代
高速道路代
ガソリン代
場合によっては宿泊費
病院や施設へ行くための交通費
こうした費用が家族側に発生する可能性があります。
親の入退院や介護サービスの調整のために仕事を休めば、働き方によっては収入にも影響するかもしれません。
つまり、子世代から見ると、「親本人にかかる介護費用」と、「介護する家族側に発生する費用」の両方を見る必要があるのです。
「お金」だけでなく「時間」も家計に影響します
介護で見落としやすいのが、「時間のコスト」です。
例えば、
平日に親の病院へ付き添う。
ケアマネジャーとの打ち合わせに参加する。
介護認定の手続きをする。
施設を探す。
急な呼び出しに対応する。
実家へ何度も通う。
こうしたことには時間が必要です。
会社員であれば、
有給休暇
介護休暇
介護休業
短時間勤務
テレワーク
などを活用できる場合があります。
しかし、制度を知らず、「自分が全部やらなければ」と思い込んでしまうと、仕事を辞めるという判断につながる可能性があります。
そして介護離職をしてしまえば、介護費用の問題に加えて、「自分自身の収入が大きく減る」という問題まで発生します。
私は、ここが介護と老後資金を考えるうえで非常に重要だと思っています。
負担が高くなった場合の制度も知っておきたい
一方で、「こんなに費用があるなら、とても払えない」と必要以上に不安になる必要もありません。
介護サービスの自己負担が高額になった場合には、「高額介護サービス費」という負担軽減制度があります。
所得に応じて月々の自己負担額に上限が設けられ、対象となる介護サービス費の自己負担が上限を超えた場合には、その超過分が支給されます。
ただし、
食費
居住費
福祉用具購入費など
一部の費用は高額介護サービス費の対象外です。
「上限制度がある=すべての介護費用に上限がある」というわけではない点にも注意が必要です。
【引用・参考】
厚生労働省 介護サービス情報公表システム
「サービスにかかる利用料/高額介護サービス費」
URL:https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
低所得の方には食費・居住費の負担軽減制度もあります
介護施設やショートステイを利用する低所得の方については、一定の条件を満たした場合、食費や居住費の負担を軽減する仕組みもあります。
厚生労働省の資料では、介護保険施設やショートステイについて、「補足給付」による居住費・食費の軽減が示されています。
大切なのは、「介護は全部自費」と考えることでも、「介護保険が全部払ってくれる」と考えることでもありません。
どこまで制度が使えて、どこから自己負担になるのかを確認することです。
制度は活用する。
でも制度だけに頼り切らない。
この両方の視点が必要です。
【引用・参考】
厚生労働省
「介護保険給付における利用者負担」
URL:https://www.mhlw.go.jp/content/001512845.pdf
「親の介護費」と「自分の家計」を分けて考える
そして、もう一つ大切なことがあります。
それは、「親の介護費用を、最初から自分たち夫婦の財布で負担しないこと」です。
もちろん、家族ですから、必要に応じて援助することもあるでしょう。
しかし、
親に年金がいくらあるのか?
預貯金はいくらあるのか?
保険はあるのか?
どのくらいの施設費までなら負担できるのか?
こうしたことを確認しないまま、子どもが次々と費用を立て替えていくことは避けたいところです。
親の介護費用は、まず親自身の収入や資産を基本として考える。
そのうえで不足する場合には、
家族としてどこまで支援するのか?
兄弟姉妹でどのように分担するのか?
を話し合う。
この順番が、自分たちの老後資金を守ることにつながります。
今日からできること――介護費用を「3つの財布」に分ける
親が元気な今のうちに、介護に関するお金を次の3つに分けて考えてみてください。
① 介護保険が適用されるサービス費
訪問介護
デイサービス
ショートステイ
施設サービス
福祉用具など
そのうち本人の負担は何割なのかを確認します。
② 介護保険だけでは賄えない費用
施設の居住費
食費
日常生活費
支給限度額を超えたサービス
介護保険適用外のサービスなど
③ 家族側に発生する費用・影響
実家までの交通費
宿泊費
病院や施設への移動費
仕事を休むことによる影響
一時的な立て替え
まず、この3つに分けるだけでも、「介護にいくらかかるのか分からない」という漠然とした不安が、少し具体的になります。
「介護保険があるから安心」から「制度を使いながら備える」へ
介護保険は、とても重要な社会保障制度です。
この制度があるからこそ、家族だけで介護を抱え込まず、専門職や介護サービスの力を借りることができます。
ですから、介護保険に不安を持ってほしいわけではありません。
むしろ、「介護保険を正しく知って、最大限活用してほしい」と思っています。
ただし、介護保険だけですべてのお金が賄えるわけではありません。
だからこそ、親が元気なうちに、
どこで暮らしたいのか?
どのくらいの年金や資産があるのか?
誰がどのように支えるのか?
自分たちは仕事をどう続けるのか?
を整理しておくことが重要なのです。
老後資金を増やす前に、介護で失わない仕組みをつくる。
そのためには、「制度があるから大丈夫」ではなく、「制度を上手に使いながら、制度で賄えない部分にも備える」という視点を持つことが大切です。
次回予告
第6回は、「親の介護費は、誰が払うべきなのか?」をテーマにお伝えします。
親の介護費用は、子どもが負担するものなのでしょうか?
親自身の年金や預貯金は、どこまで介護に使うべきなのでしょうか?
兄弟姉妹がいる場合、費用負担は平等にすべきなのでしょうか?
第6回からは、「中流家庭の家計が、介護によってどのように弱っていくのか?」という第2部に入ります。
まずは、介護費用の「誰が払うのか問題」から考えていきます。
━━━━━━━━━━━━━━━━━━
「介護と老後資金」を一度整理してみませんか?
━━━━━━━━━━━━━━━━━━
介護保険は大切な制度です。
しかし、介護保険だけですべての費用が賄えるわけではありません。
親の年金や資産
介護保険で利用できるサービス
保険外となる費用
仕事への影響
そして、自分たち自身の老後資金
これらを一度整理しておくことが大切です。
実践セミナーのご案内
50代から始める「介護と老後資金」の見える化 実践セミナー
~親の介護で、自分の老後を壊さないための7つの準備~
親が元気な今のうちに、
・家族の介護方針
・介護費用の負担
・仕事との両立
・自分たちの老後資金
について一緒に整理してみませんか?
▼イベントの詳細・お申込み
9月
https://peatix.com/event/5108271
10月
https://peatix.com/event/5159873
60分無料個別相談のご案内
「介護保険があれば大丈夫だと思っていた」
「親の介護には、実際どこまで自己負担が必要なのだろう?」
「親のお金と自分たちのお金をどう分ければいい?」
「介護と仕事、老後資金を一度まとめて整理したい」
そのような方を対象に、60分の無料個別相談を行っています。
ご家庭の状況を伺いながら、
・今すぐ始めること
・まだ急がなくてよいこと
・最初に取り組むべきこと
を一緒に整理します。
▼60分無料個別相談
https://sodan.career-life.org/
※無料相談は、お一人様1回です。
※金融商品の販売や強引な勧誘を目的とした相談ではありません。


投稿されたコメントはありません